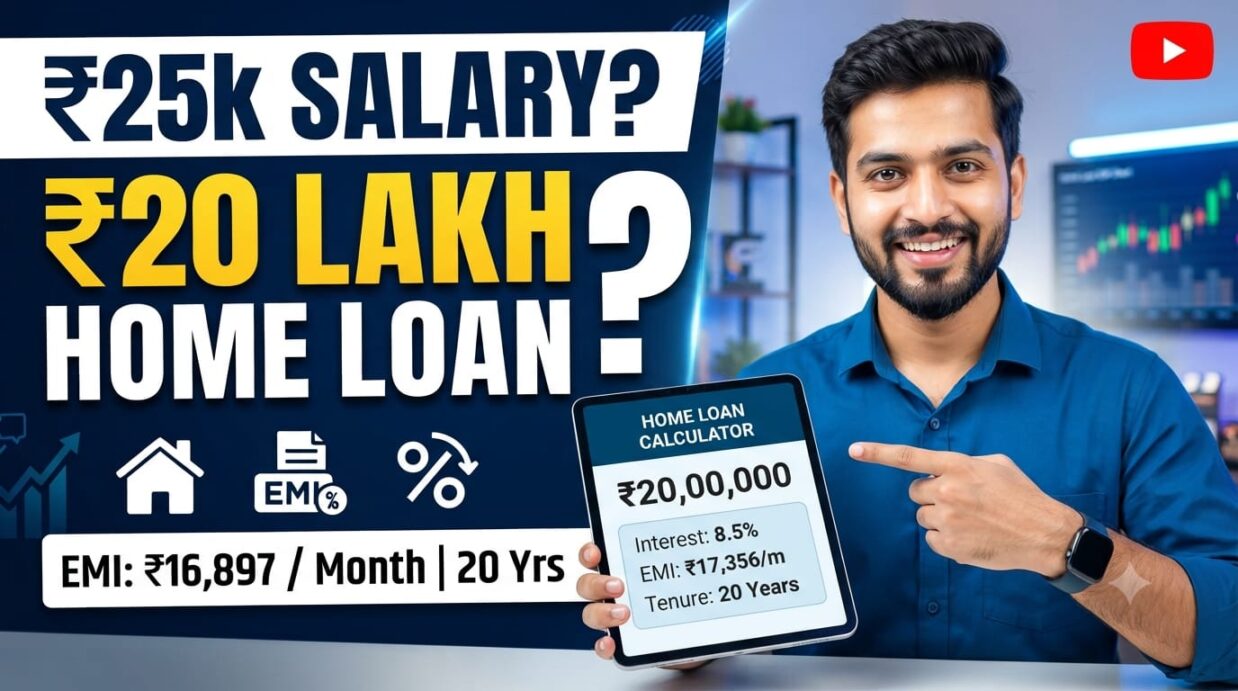
25000 salary home loan eligibility kannada : ಸ್ವಂತ ಮನೆಯ ಕನಸು ಮತ್ತು ಇಂದಿನ ಸವಾಲುಗಳು
ನಾವೆಲ್ಲರೂ ಬಾಡಿಗೆ ಮನೆಯ ಜೀವನ ಸಾಕು, ನಮ್ಮದೇ ಆದ ಒಂದು ಸ್ವಂತ ಮನೆ ಇರಬೇಕು ಎಂದು ಕನಸು ಕಾಣುತ್ತೇವೆ. ತಮ್ಮದೇ ಆದ ಒಂದು ಸೂರು ಹೊಂದಿರಬೇಕು ಎಂಬುದು ಪ್ರತಿಯೊಬ್ಬ ಮಧ್ಯಮ ವರ್ಗದ ವ್ಯಕ್ತಿಯ ಜೀವನದ ಅತಿ ದೊಡ್ಡ ಆಸೆ. ಆದರೆ ಇಂದಿನ ದಿನಗಳಲ್ಲಿ ರಿಯಲ್ ಎಸ್ಟೇಟ್ (Real Estate) ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಜಾಗದ ಬೆಲೆ ಮತ್ತು ಕಟ್ಟಡ ನಿರ್ಮಾಣ ವೆಚ್ಚ ಗಗನಕ್ಕೇರಿದೆ. ನಗರ ಪ್ರದೇಶಗಳಲ್ಲಿ ಅಥವಾ ಅದರ ಉಪನಗರಗಳಲ್ಲಿ ಒಂದು ಸಣ್ಣ ನಿವೇಶನ ಕೊಂಡು ಸಣ್ಣದೊಂದು ಮನೆ ನಿರ್ಮಿಸಬೇಕೆಂದರೂ ಅಥವಾ ಅಪಾರ್ಟ್ಮೆಂಟ್ ಫ್ಲ್ಯಾಟ್ ಖರೀದಿಸಬೇಕೆಂದರೂ ಕನಿಷ್ಠ 20 ರಿಂದ 30 ಲಕ್ಷ ರೂಪಾಯಿಗಳು ಬೇಕೇ ಬೇಕು.
ಈ ವೀಡಿಯೊದಲ್ಲಿ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ ಸಿಗಲಿದೆ; ವೀಡಿಯೊವನ್ನು ಕ್ಲಿಕ್ ಮಾಡಿ ನೋಡಿ ಸಂಪೂರ್ಣ ವಿವರಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ.”
ಅಂತಹ ಸಮಯದಲ್ಲಿ ನಮ್ಮ ಕೈಯಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತದ ಉಳಿತಾಯ (Savings) ಇಲ್ಲದಿದ್ದರೆ ನಮಗೆ ನೆನಪಾಗುವುದು ಹೋಮ್ ಲೋನ್ (Home Loan) ಅಂದರೆ ಗೃಹ ಸಾಲ. ಅನೇಕ ರಾಷ್ಟ್ರೀಕೃತ ಮತ್ತು ಖಾಸಗಿ ಬ್ಯಾಂಕ್ಗಳು ಕಡಿಮೆ ಬಡ್ಡಿ ದರದಲ್ಲಿ ಗೃಹ ಸಾಲವನ್ನು ಒದಗಿಸುತ್ತವೆ. ಆದರೆ, ಬ್ಯಾಂಕ್ಗಳು ಎಲ್ಲರಿಗೂ ಮನಸ್ಸಿಗೆ ಬಂದಷ್ಟು ಸಾಲವನ್ನು ನೀಡುವುದಿಲ್ಲ. ಬ್ಯಾಂಕ್ಗಳು ಸಾಲ ನೀಡುವಾಗ ವ್ಯಕ್ತಿಯ ಆದಾಯ, ಸಾಲ ಮರುಪಾವತಿ ಸಾಮರ್ಥ್ಯ ಮತ್ತು ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅನ್ನು ಕೂಲಂಕಷವಾಗಿ ಪರಿಶೀಲಿಸುತ್ತವೆ.
ಸಾಮಾನ್ಯವಾಗಿ ಅನೇಕ ಉದ್ಯೋಗಸ್ಥರ ಮನಸ್ಸಿನಲ್ಲಿ ಬರುವ ಒಂದು ದೊಡ್ಡ ಪ್ರಶ್ನೆ ಎಂದರೆ: “ನನ್ನ ತಿಂಗಳ ಸಂಬಳ ಕೇವಲ ₹25,000 ಇದೆ, ಹಾಗಾದರೆ ನನಗೆ ಬ್ಯಾಂಕ್ನವರು ₹20 ಲಕ್ಷ ಹೋಮ್ ಲೋನ್ ಕೊಡ್ತಾರಾ?” ಎಂಬುದು. ನೀವೂ ಕೂಡ ಇದೇ ಯೋಚನೆಯಲ್ಲಿದ್ದರೆ, ಈ ಲೇಖನದಲ್ಲಿ ನಿಮ್ಮ ಎಲ್ಲಾ ಪ್ರಶ್ನೆಗಳಿಗೆ ಸಂಪೂರ್ಣ ಮತ್ತು ನಿಖರವಾದ ಉತ್ತರ ಸಿಗಲಿದೆ. ಬನ್ನಿ, ಬ್ಯಾಂಕ್ ಅಧಿಕಾರಿಗಳು ಲೋನ್ ಪಾಸ್ ಮಾಡುವಾಗ ಯಾವ ಗಣಿತದ ಸೂತ್ರಗಳನ್ನು ಬಳಸುತ್ತಾರೆ ಎಂಬುದನ್ನು ವಿವರವಾಗಿ ತಿಳಿಯೋಣ.
25000 salary home loan eligibility kannada ಬ್ಯಾಂಕ್ಗಳು ಹೋಮ್ ಲೋನ್ ಅರ್ಹತೆಯನ್ನು ಹೇಗೆ ನಿರ್ಧರಿಸುತ್ತವೆ?
ಯಾವುದೇ ಬ್ಯಾಂಕ್ ಅಥವಾ ಹೌಸಿಂಗ್ ಫೈನಾನ್ಸ್ ಕಂಪನಿಯು (HFC) ನಿಮಗೆ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಸಾಲ ನೀಡುವ ಮೊದಲು ನಿಮ್ಮ ತಿಂಗಳ ಆದಾಯವನ್ನು ಪರಿಶೀಲಿಸುತ್ತದೆ. ನೀವು ಪ್ರತಿ ತಿಂಗಳು ಆ ಸಾಲವನ್ನು ತಪ್ಪಿಲ್ಲದೆ ಮರುಪಾವತಿಸಬಲ್ಲ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿದ್ದೀರಾ ಎಂಬುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ಬ್ಯಾಂಕ್ಗಳು ಕೆಲವು ನಿರ್ದಿಷ್ಟ ಮಾನದಂಡಗಳನ್ನು ಅನುಸರಿಸುತ್ತವೆ. ಅವುಗಳಲ್ಲಿ ಪ್ರಮುಖವಾದವುಗಳು ಇಲ್ಲಿವೆ:
- FOIR (Fixed Obligation to Income Ratio): ಬ್ಯಾಂಕ್ ಲೋನ್ ನೀಡುವಾಗ ನಿಮ್ಮ ಒಟ್ಟು ಆದಾಯದ ಶೇಕಡಾ 40 ರಿಂದ 50 ರಷ್ಟು ಭಾಗವನ್ನು ಮಾತ್ರ ಇಎಂಐ (EMI) ಕಟ್ಟಲು ಬಳಸಬಹುದು ಎಂದು ಪರಿಗಣಿಸುತ್ತದೆ. ಉಳಿದ ಶೇ. 50 ರಷ್ಟು ಹಣ ನಿಮ್ಮ ಮತ್ತು ನಿಮ್ಮ ಕುಟುಂಬದ ದಿನನಿತ್ಯದ ಖರ್ಚುಗಳು, ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳು ಮತ್ತು ಇತ್ಯಾದಿ ಅವಶ್ಯಕತೆಗಳಿಗೆ ಇರಬೇಕು ಎಂಬುದು ಇದರ ನಿಯಮ.
- ಪ್ರಸ್ತುತ ಸಾಲಗಳು ಮತ್ತು ಹೊಣೆಗಾರಿಕೆಗಳು (Existing Liabilities): ನಿಮಗೆ ಈಗಾಗಲೇ ಯಾವುದೇ ಪರ್ಸನಲ್ ಲೋನ್ (Personal Loan), ಕಾರ್ ಲೋನ್ ಅಥವಾ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ ಇಎಂಐ ಚಾಲನೆಯಲ್ಲಿದ್ದರೆ, ನಿಮ್ಮ ಲೋನ್ ಅರ್ಹತೆ ಮತ್ತಷ್ಟು ಕಡಿಮೆಯಾಗುತ್ತದೆ.
- ವಯತ್ತು ಮತ್ತು ಸೇವಾ ಅವಧಿ (Age and Employment Stability): ನೀವು ಸರ್ಕಾರಿ ಉದ್ಯೋಗಿಯಾಗಿದ್ದೀರಾ, ಎಂಎನ್ಸಿ (MNC) ಕಂಪನಿಯಲ್ಲಿದ್ದೀರಾ ಅಥವಾ ಸಣ್ಣ ಖಾಸಗಿ ಕಂಪನಿಯಲ್ಲಿದ್ದೀರಾ ಎಂಬುದರ ಮೇಲೆ ಅರ್ಹತೆ ಬದಲಾಗುತ್ತದೆ. 25000 salary home loan eligibility kannada
ಉದಾಹರಣೆ ಲೆಕ್ಕಾಚಾರ: ನಿಮ್ಮ ತಿಂಗಳ ಸಂಬಳ ₹25,000 ಎಂದಿಟ್ಟುಕೊಳ್ಳೋಣ. ಬ್ಯಾಂಕ್ ನಿಯಮದ (FOIR) ಪ್ರಕಾರ ನಿಮ್ಮ ಆದಾಯದ ಶೇ. 50 ರಷ್ಟು ಅಂದರೆ ಗರಿಷ್ಠ ₹12,500 ವರೆಗೆ ಮಾತ್ರ ತಿಂಗಳು ತಿಂಗಳು ಇಎಂಐ (EMI) ಕಟ್ಟಲು ಅವಕಾಶವಿರುತ್ತದೆ.
₹20 ಲಕ್ಷ ಹೋಮ್ ಲೋನ್ಗೆ ಮಾಸಿಕ EMI ಎಷ್ಟು ಬರುತ್ತದೆ?
ಈಗ ನಾವು ಗಣಿತದ ಲೆಕ್ಕಾಚಾರವನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳೋಣ. ನೀವು ಯಾವುದೇ ಬ್ಯಾಂಕ್ನಿಂದ ₹20 ಲಕ್ಷ ಸಾಲವನ್ನು ಪಡೆದರೆ, ಅದಕ್ಕೆ ಎಷ್ಟು ಇಎಂಐ ಬೀಳುತ್ತದೆ ಎಂಬುದನ್ನು ನೋಡೋಣ. ಪ್ರಸ್ತುತ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಹೋಮ್ ಲೋನ್ ಬಡ್ಡಿ ದರಗಳು ಸರಾಸರಿ ಶೇ. 8.5 ರಿಂದ ಶೇ. 9 ರವರೆಗೆ ಇವೆ.
- ಲೋನ್ ಮೊತ್ತ (Loan Amount): ₹20,00,000 (20 ಲಕ್ಷ ರೂಪಾಯಿ)
- ಬಡ್ಡಿ ದರ (Interest Rate): ಶೇ. 8.5 (ವಾರ್ಷಿಕ)
- ಸಾಲದ ಅವಧಿ (Tenure): 20 ವರ್ಷಗಳು (240 ತಿಂಗಳು)
- ಮಾಸಿಕ ಇಎಂಐ (Monthly EMI): ಸರಿಸುಮಾರು ₹17,356 ಆಗುತ್ತದೆ.
ಲೆಕ್ಕಾಚಾರದ ವಿಶ್ಲೇಷಣೆ:
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಮುಖ್ಯ ಅಂಶವೆಂದರೆ; ನಿಮ್ಮ ಕೈಯಲ್ಲಿ ತಿಂಗಳಿಗೆ ಕಟ್ಟಲು ಸಾಧ್ಯವಿರುವ ಗರಿಷ್ಠ ಇಎಂಐ ಸಾಮರ್ಥ್ಯ (₹25,000 ಸಂಬಳದ ಆಧಾರದ ಮೇಲೆ) ಬೇವಲ್ ₹12,500 ಆದರೆ, ₹20 ಲಕ್ಷ ಲೋನ್ಗೆ ಬರುವ ಇಎಂಐ ₹17,356 ಆಗಿದೆ. ಅಂದರೆ ನಿಮ್ಮ ಅರ್ಹತೆಗೂ ಮತ್ತು ಲೋನ್ ಇಎಂಐಗೂ ಸುಮಾರು ₹5,000 ದಷ್ಟು ವ್ಯತ್ಯಾಸ (Deficit) ಇದೆ.
ಹಾಗಾಗಿ, ಬರೀ ನಿಮ್ಮೊಬ್ಬರ ಕೇವಲ ₹25,000 ಸಂಬಳಕ್ಕೆ ಯಾವುದೇ ಬ್ಯಾಂಕ್ಗಳು ನೇರವಾಗಿ ₹20 ಲಕ್ಷ ಹೋಮ್ ಲೋನ್ ಪಾಸ್ ಮಾಡಲು ಒಪ್ಪುವುದಿಲ್ಲ. ಇದು ತಾಂತ್ರಿಕವಾಗಿ ಮತ್ತು ಬ್ಯಾಂಕಿಂಗ್ ನಿಯಮಗಳ ಪ್ರಕಾರ ಅಸಾಧ್ಯವಾದ ಮಾತಾಗಿದೆ.
25000 salary home loan eligibility kannada ₹25,000 ಸಂಬಳವಿದ್ದರೂ ₹20 ಲಕ್ಷ ಲೋನ್ ಪಡೆಯುವುದು ಹೇಗೆ? (ಸ್ಮಾರ್ಟ್ ಟಿಪ್ಸ್)
ಒಂದು ವೇಳೆ ನಿಮ್ಮ ಸಂಬಳ ₹25,000 ಇದ್ದು, ನಿಮಗೆ ಹೇಗಾದರೂ ಮಾಡಿ ₹20 ಲಕ್ಷ ಹೋಮ್ ಲೋನ್ ಬೇಕೇ ಬೇಕು ಎಂದಿದ್ದರೆ, ನಿರಾಶರಾಗುವ ಅವಶ್ಯಕತೆ ಇಲ್ಲ. ನೀವು ಕೆಲವು ಸ್ಮಾರ್ಟ್ ಮಾರ್ಗಗಳನ್ನು ಮತ್ತು ತಂತ್ರಗಳನ್ನು ಅನುಸರಿಸುವ ಮೂಲಕ ಈ ಸಾಲವನ್ನು ಸುಲಭವಾಗಿ ಪಡೆದುಕೊಳ್ಳಬಹುದು:
- ಜಾಯಿಂಟ್ ಹೋಮ್ ಲೋನ್ (Co-applicant / Joint Loan) ಪಡೆಯಿರಿ
ಇದು ಅತ್ಯಂತ ಪರಿಣಾಮಕಾರಿ ಮಾರ್ಗವಾಗಿದೆ. ನಿಮ್ಮ ಜೊತೆಗೆ ನಿಮ್ಮ ಸಂಗಾತಿ (ಪತಿ ಅಥವಾ ಪತ್ನಿ) ಅಥವಾ ನಿಮ್ಮ ಕೆಲಸ ಮಾಡುವ ತಂದೆ-ತಾಯಿಯ ಆದಾಯವನ್ನು ಜಾಯಿಂಟ್ ಇನ್ಕಮ್ ಆಗಿ ಸೇರಿಸಿ. ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಸಂಬಳ ₹25,000 ಇದ್ದು, ನಿಮ್ಮ ಪತ್ನಿ ಅಥವಾ ಪತಿಯ ಸಂಬಳ ₹20,000 ಇದ್ದರೆ, ಇಬ್ಬರ ಒಟ್ಟು ಆದಾಯ ₹45,000 ಆಗುತ್ತದೆ. ಆಗ ಬ್ಯಾಂಕ್ ನಿಯಮದ ಪ್ರಕಾರ ಇಎಂಐ ಸಾಮರ್ಥ್ಯ ₹22,500 ವರೆಗೆ ಬರುತ್ತದೆ. ಇದರಿಂದ ನೀವು ಕೇಳಿದ ₹20 ಲಕ್ಷಕ್ಕೂ ಹೆಚ್ಚು ಲೋನ್ ಸುಲಭವಾಗಿ ಸಿಗುತ್ತದೆ. - ಸಾಲದ ಅವಧಿಯನ್ನು ವಿಸ್ತರಿಸಿ (Longer Loan Tenure)
ಸಾಮಾನ್ಯವಾಗಿ ಬ್ಯಾಂಕ್ಗಳು 20 ವರ್ಷಗಳಿಗೆ ಲೋನ್ ಲೆಕ್ಕ ಹಾಕುತ್ತವೆ. ಆದರೆ ನೀವು ಸಾಲದ ಅವಧಿಯನ್ನು 25 ಅಥವಾ 30 ವರ್ಷಗಳಿಗೆ (ನಿಮ್ಮ ವಯಸ್ಸಿಗೆ ಅನುಗುಣವಾಗಿ) ವಿಸ್ತರಿಸಿದರೆ, ಮಾಸಿಕ ಇಎಂಐ ಮೊತ್ತವು ಗಣನೀಯವಾಗಿ ಕಡಿಮೆಯಾಗುತ್ತದೆ. 30 ವರ್ಷಗಳ ಅವಧಿಗೆ ಲೋನ್ ತೆಗೆದುಕೊಂಡರೆ ₹20 ಲಕ್ಷಕ್ಕೆ ಬರುವ ಇಎಂಐ ₹15,000 ಒಳಗೆ ಬರಬಹುದು. ಆಗ ನಿಮ್ಮ ಸಂಬಳದ ಮಿತಿಯೊಳಗೆ ಅದು ಹೊಂದಿಕೊಳ್ಳುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ. - ಹೆಚ್ಚುವರಿ ಆದಾಯದ ಮೂಲಗಳನ್ನು ತೋರಿಸಿ (Additional Income Proof)
ನಿಮಗೆ ಕೇವಲ ಪ್ರಾಥಮಿಕ ಸಂಬಳದ ಹೊರತಾಗಿ ಬೇರೆ ಯಾವುದೇ ಆದಾಯದ ಮೂಲಗಳಿವೆಯಾ ಗಮನಿಸಿ. ಉದಾಹರಣೆಗೆ: 25000 salary home loan eligibility kannada
- ಬಾಡಿಗೆ ಬರುವ ಆಸ್ತಿ ಇದ್ದರೆ ಅದರ ಬಾಡಿಗೆ ರಶೀದಿ.
- ಕೃಷಿ ಭೂಮಿಯಿಂದ ಬರುವ ವಾರ್ಷಿಕ ಆದಾಯ.
- ಫ್ರೀಲ್ಯಾನ್ಸಿಂಗ್ ಅಥವಾ ಆನ್ಲೈನ್ ಡಿಜಿಟಲ್ ಕಂಟೆಂಟ್ ರಚನೆಯಿಂದ ಬರುವ ಸೈಡ್ ಇನ್ಕಮ್.
ಈ ಎಲ್ಲಾ ಹೆಚ್ಚುವರಿ ಆದಾಯಗಳಿಗೆ ಸರಿಯಾದ ದಾಖಲೆಗಳನ್ನು (Bank Statements / IT Returns) ತೋರಿಸಿದರೆ ಬ್ಯಾಂಕ್ ನಿಮ್ಮ ಲೋನ್ ಅರ್ಹತೆಯನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ.
25000 salary home loan eligibility kannada ಹೋಮ್ ಲೋನ್ ಪಡೆಯುವಾಗ ನೆನಪಿಡಬೇಕಾದ ಪ್ರಮುಖ ಅಂಶಗಳು
ನೀವು ಯಾವುದೇ ಬ್ಯಾಂಕ್ಗೆ ಸಾಲಕ್ಕಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮುನ್ನ ಕೆಳಗಿನ ಪ್ರಮುಖ ಅಂಶಗಳ ಬಗ್ಗೆ ವಿಶೇಷ ಕಾಳಜಿ ವಹಿಸುವುದು ಅತ್ಯಗತ್ಯ:
- ಸಿಬಿಲ್ ಸ್ಕೋರ್ (CIBIL Score): ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕನಿಷ್ಠ 750 ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿರಬೇಕು. ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಉತ್ತಮವಾಗಿದ್ದರೆ ಬ್ಯಾಂಕ್ಗಳು ಕಡಿಮೆ ಬಡ್ಡಿ ದರದಲ್ಲಿ ಸಾಲ ನೀಡಲು ಮುಂದೆ ಬರುತ್ತವೆ.
- ದಾಖಲೆಗಳ ಪರಿಶೀಲನೆ: ಆಸ್ತಿಯ ಲೀಗಲ್ ಡಾಕ್ಯುಮೆಂಟ್ಸ್ (Property Legal Documents), ಬಿ ಖಾತಾ ಅಥವಾ ಎ ಖಾತಾ, ಪಹಣಿ, ಮಂಜೂರಾತಿ ನಕ್ಷೆ (Approved Plan) ಮುಂತಾದವುಗಳು ಸರಿಯಾಗಿವೆಯಾ ಎಂದು ಪರಿಶೀಲಿಸಿ.
- ಪ್ರೊಸೆಸಿಂಗ್ ಶುಲ್ಕ ಮತ್ತು ಇತ್ಯಾದಿ ವೆಚ್ಚಗಳು: ಬ್ಯಾಂಕ್ಗಳು ವಿಧಿಸುವ ಪ್ರೊಸೆಸಿಂಗ್ ಫೀ (Processing Fee), ಲೀಗಲ್ ಚಾರ್ಜಸ್ ಮತ್ತು ಇನ್ಶೂರೆನ್ಸ್ ವೆಚ್ಚಗಳ ಬಗ್ಗೆ ಮುಂಚಿತವಾಗಿ ತಿಳಿದುಕೊಳ್ಳಿ.
ಹೋಮ್ ಲೋನ್ ಪಡೆಯಲು ಬೇಕಾಗುವ ಪ್ರಮುಖ ದಾಖಲೆಗಳು:
ಭಾರತದಲ್ಲಿ ಗೃಹ ಸಾಲ (Home Loan) ಪಡೆಯಲು ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು ಪ್ರಮುಖವಾಗಿ ನಾಲ್ಕು ವಿಭಾಗಗಳಡಿ ದಾಖಲೆಗಳನ್ನು ಪರಿಶೀಲಿಸುತ್ತವೆ. ಅವುಗಳ ವಿವರ ಇಲ್ಲಿದೆ:
- ಗುರುತು ಮತ್ತು ವಿಳಾಸದ ಪುರಾವೆ (KYC Documents)
- ಪ್ಯಾನ್ ಕಾರ್ಡ್ (ಕಡ್ಡಾಯ)
- ಆಧಾರ್ ಕಾರ್ಡ್, ಪಾಸ್ಪೋರ್ಟ್, ವೋಟರ್ ಐಡಿ ಅಥವಾ ಡ್ರೈವಿಂಗ್ ಲೈಸೆನ್ಸ್
- ಪಾಸ್ಪೋರ್ಟ್ ಅಳತೆಯ ಫೋಟೋಗಳು
- ವಿಳಾಸದ ಪುರಾವೆ (বিদ্যುತ್ ಬಿಲ್, ಗ್ಯಾಸ್ ಬಿಲ್, ರೆಂಟ್ ಅಗ್ರೀಮೆಂಟ್ ಅಥವಾ ಪಾಸ್ಪೋರ್ಟ್)
- ಆದಾಯದ ಪುರಾವೆ (ಉದ್ಯೋಗದ ಪ್ರಕಾರಕ್ಕೆ ತಕ್ಕಂತೆ)
ಸಂಬಳ ಪಡೆಯುವ ನೌಕರರಿಗೆ (Salaried Employees):
- ಕಳೆದ 3 ರಿಂದ 6 ತಿಂಗಳ ವೇತನ ರಶೀದಿ (Salary Slips)
- ಕಳೆದ 2 ವರ್ಷಗಳ ಫಾರ್ಮ್ 16 (Form 16)
- ಕಳೆದ 2 ರಿಂದ 3 ವರ್ಷಗಳ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ಸ್ (ITR)
- ಕಂಪನಿಯ ಉದ್ಯೋಗಿ ಗುರುತಿನ ಚೀಟಿ (ID Card)
ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳು ಅಥವಾ ವ್ಯವಹಾರಸ್ಥರಿಗೆ (Self-Employed): - ಕಳೆದ 3 ವರ್ಷಗಳ ಐಟಿಆರ್ (ITR) ಮತ್ತು ಆದಾಯದ ಲೆಕ್ಕಾಚಾರ
- ಚಾರ್ಟ್ ದೃಢಪಡಿಸಿದ (CA Certified) ಕಳೆದ 2-3 ವರ್ಷಗಳ ಬ್ಯಾಲೆನ್ಸ್ ಶೀಟ್ ಮತ್ತು ಲಾಭ-ನಷ್ಟದ ಖಾತೆ
- ವ್ಯಾಪಾರ ಪ್ರಮಾಣಪತ್ರ (GST ನೋಂದಣಿ, ಟ್ರೇಡ್ ಲೈಸೆನ್ಸ್ ಅಥವಾ ಪಾಲುದಾರಿಕೆ deed)
- ಬ್ಯಾಂಕಿಂಗ್ ದಾಖಲೆಗಳು
- ಪ್ರಮುಖ ವೇತನ ಅಥವಾ ಚಾಲ್ತಿ ಖಾತೆಯ (Salary/Current Account) ಕಳೆದ 6 ತಿಂಗಳ ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್
- ಈಗಾಗಲೇ ಯಾವುದೇ ಸಾಲಗಳಿದ್ದರೆ, ಅದರ ಮರುಪಾವತಿ ವಿವರಗಳು
- ಆಸ್ತಿ ದಾಖಲೆಗಳು (Property Documents)
- ಮಾರಾಟ ಒಪ್ಪಂದ (Sale Agreement / Builder-Buyer Agreement)
- ಹಂಚಿಕೆ ಪತ್ರ (Allotment Letter)
- ಆಸ್ತಿಯ ಹಕ್ಕು ದಾಖಲೆಗಳು (Title Deeds)
- ಸ್ಥಳೀಯ ಪ್ರಾಧಿಕಾರದಿಂದ ಅನುಮೋದಿಸಲ್ಪಟ್ಟ ಕಟ್ಟಡ ನಕ್ಷೆ (Approved Building Plan)
- ಬಿಲ್ಡರ್ ಅಥವಾ ಸೊಸೈಟಿಯಿಂದ ನಿರಾಕ್ಷೇಪಣಾ ಪ್ರಮಾಣಪತ್ರ (NOC)
- ಆಸ್ತಿಯ ಮೇಲಿನ ಹಕ್ಕು ಬಾಧ್ಯತೆ ಪ್ರಮಾಣಪತ್ರ (Encumbrance Certificate – EC)
- ಸ್ವಾಧೀನ ಪ್ರಮಾಣಪತ್ರ (Occupancy Certificate – OC, ಸಿದ್ಧ ಮನೆಗಳಾಗಿದ್ದರೆ ಅಗತ್ಯ)
ಗಮನಿಸಿ: ನೀವು ಸಾಲ ಪಡೆಯುವ ಬ್ಯಾಂಕ್ ಅಥವಾ ಹೌಸಿಂಗ್ ಫೈನಾನ್ಸ್ ಕಂಪನಿಯ ನಿಯಮಗಳ ಆಧಾರದ ಮೇಲೆ ಕೆಲವು ಹೆಚ್ಚುವರಿ ದಾಖಲೆಗಳು ಬೇಕಾಗಬಹುದು.
ಸಾರಾಂಶ (Conclusion) 25000 salary home loan eligibility kannada
ಕೊನೆಯದಾಗಿ ಹೇಳುವುದಾದರೆ, ಕೇವಲ ನಿಮ್ಮೊಬ್ಬರ ₹25,000 ವೈಯಕ್ತಿಕ ಸಂಬಳಕ್ಕೆ ನೇರವಾಗಿ ₹20 ಲಕ್ಷ ಹೋಮ್ ಲೋನ್ ಸಿಗುವುದು ತಾಂತ್ರಿಕವಾಗಿ ಸ್ವಲ್ಪ ಕಷ್ಟಕರವಾದರೂ, ಅದು ಸಂಪೂರ್ಣವಾಗಿ ಅಸಾಧ್ಯವಲ್ಲ. ನಿಮ್ಮ ಬಳಿ ಬೇರೆ ಯಾವುದೇ ಅಡ್ಡ ಆದಾಯವಿದ್ದರೆ, ಅಥವಾ ನಿಮ್ಮ ಸಂಗಾತಿಯ ಜೊತೆ ಸೇರಿ ಜಾಯಿಂಟ್ ಅಪ್ಲಿಕೇಶನ್ ಹಾಕಿದರೆ, ಅಥವಾ ಸಾಲದ ಮೊತ್ತವನ್ನು ಸ್ವಲ್ಪ ಕಡಿಮೆ ಮಾಡಿ ಡೌನ್ ಪೇಮೆಂಟ್ ಹೆಚ್ಚಿಸಿದರೆ ನಿಮ್ಮ ಸ್ವಂತ ಮನೆಯ ಕನಸನ್ನು ನೀವು ಅತ್ಯಂತ ಸುಲಭವಾಗಿ ನನಸೇ ಮಾಡಿಕೊಳ್ಳಬಹುದು.
ಯಾವುದೇ ಬ್ಯಾಂಕ್ಗೆ ಹೋಗುವ ಮುನ್ನ ಆನ್ಲೈನ್ನಲ್ಲಿ ಹೋಮ್ ಲೋನ್ ಇಎಂಐ ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಬಳಸಿ ಸರಿಯಾದ ಲೆಕ್ಕಾಚಾರ ಮಾಡಿ ಹೆಜ್ಜೆ ಇಡುವುದು ಜಾಣತನ.
ಸಾಮಾನ್ಯವಾಗಿ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (FAQs)
Q1: CIBIL Score ಕಡಿಮೆ ಇದ್ದರೆ ₹25,000 ಸಂಬಳಕ್ಕೆ ಲೋನ್ ಸಿಗುತ್ತದೆಯೇ?
ಉತ್ತರ: ಇಲ್ಲ, ಹೋಮ್ ಲೋನ್ ಪಾಸ್ ಆಗಲು ಕನಿಷ್ಠ 750 ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಇರುವುದು ಅತ್ಯಗತ್ಯ. ಕಡಿಮೆ ಇದ್ದರೆ ಬ್ಯಾಂಕ್ಗಳು ತಿರಸ್ಕರಿಸಬಹುದು.
Q2: ಹೋಮ್ ಲೋನ್ಗೆ ಪ್ರೊಸೆಸಿಂಗ್ ಫೀಸ್ ಎಷ್ಟು ಇರುತ್ತದೆ?
ಉತ್ತರ: ಸಾಮಾನ್ಯವಾಗಿ ಬ್ಯಾಂಕ್ಗಳು ಲೋನ್ ಮೊತ್ತದ ಶೇ. 0.5 ರಿಂದ 1% ವರೆಗೆ ಪ್ರೊಸೆಸಿಂಗ್ ಶುಲ್ಕವನ್ನು ಜಿಎಸ್ಟಿ (GST) ಜೊತೆಗೆ ವಿಧಿಸುತ್ತವೆ.
Q3: ಗೃಹ ಸಾಲದ ಬಡ್ಡಿ ದರಗಳು ಸ್ಥಿರವಾಗಿರುತ್ತವೆಯಾ ಅಥವಾ ಬದಲಾಗುತ್ತವೆಯಾ?
ಉತ್ತರ: ಹೆಚ್ಚಿನ ಬ್ಯಾಂಕ್ಗಳು ರೆಪೋ ದರಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಬದಲಾಗುವ ಫ್ಲೋಟಿಂಗ್ ಇಂಟರೆಸ್ಟ್ ರೇಟ್ (Floating Interest Rate) ಅನ್ನು ನೀಡುತ್ತವೆ.
About The Author
